


De beste zakelijke creditcard kiezen.
De beste zakelijke creditcard bestaat niet. De beste kaart voor hoe jouw organisatie betaalt wel.
Welke kaart past, hangt af van wie er betaalt, hoeveel iemand mag uitgeven, waar het geld vandaan komt en wat er daarna met de bon gebeurt. Hieronder zie je welke kaartsoort daarbij past, ook als dat een kaart van de bank is.
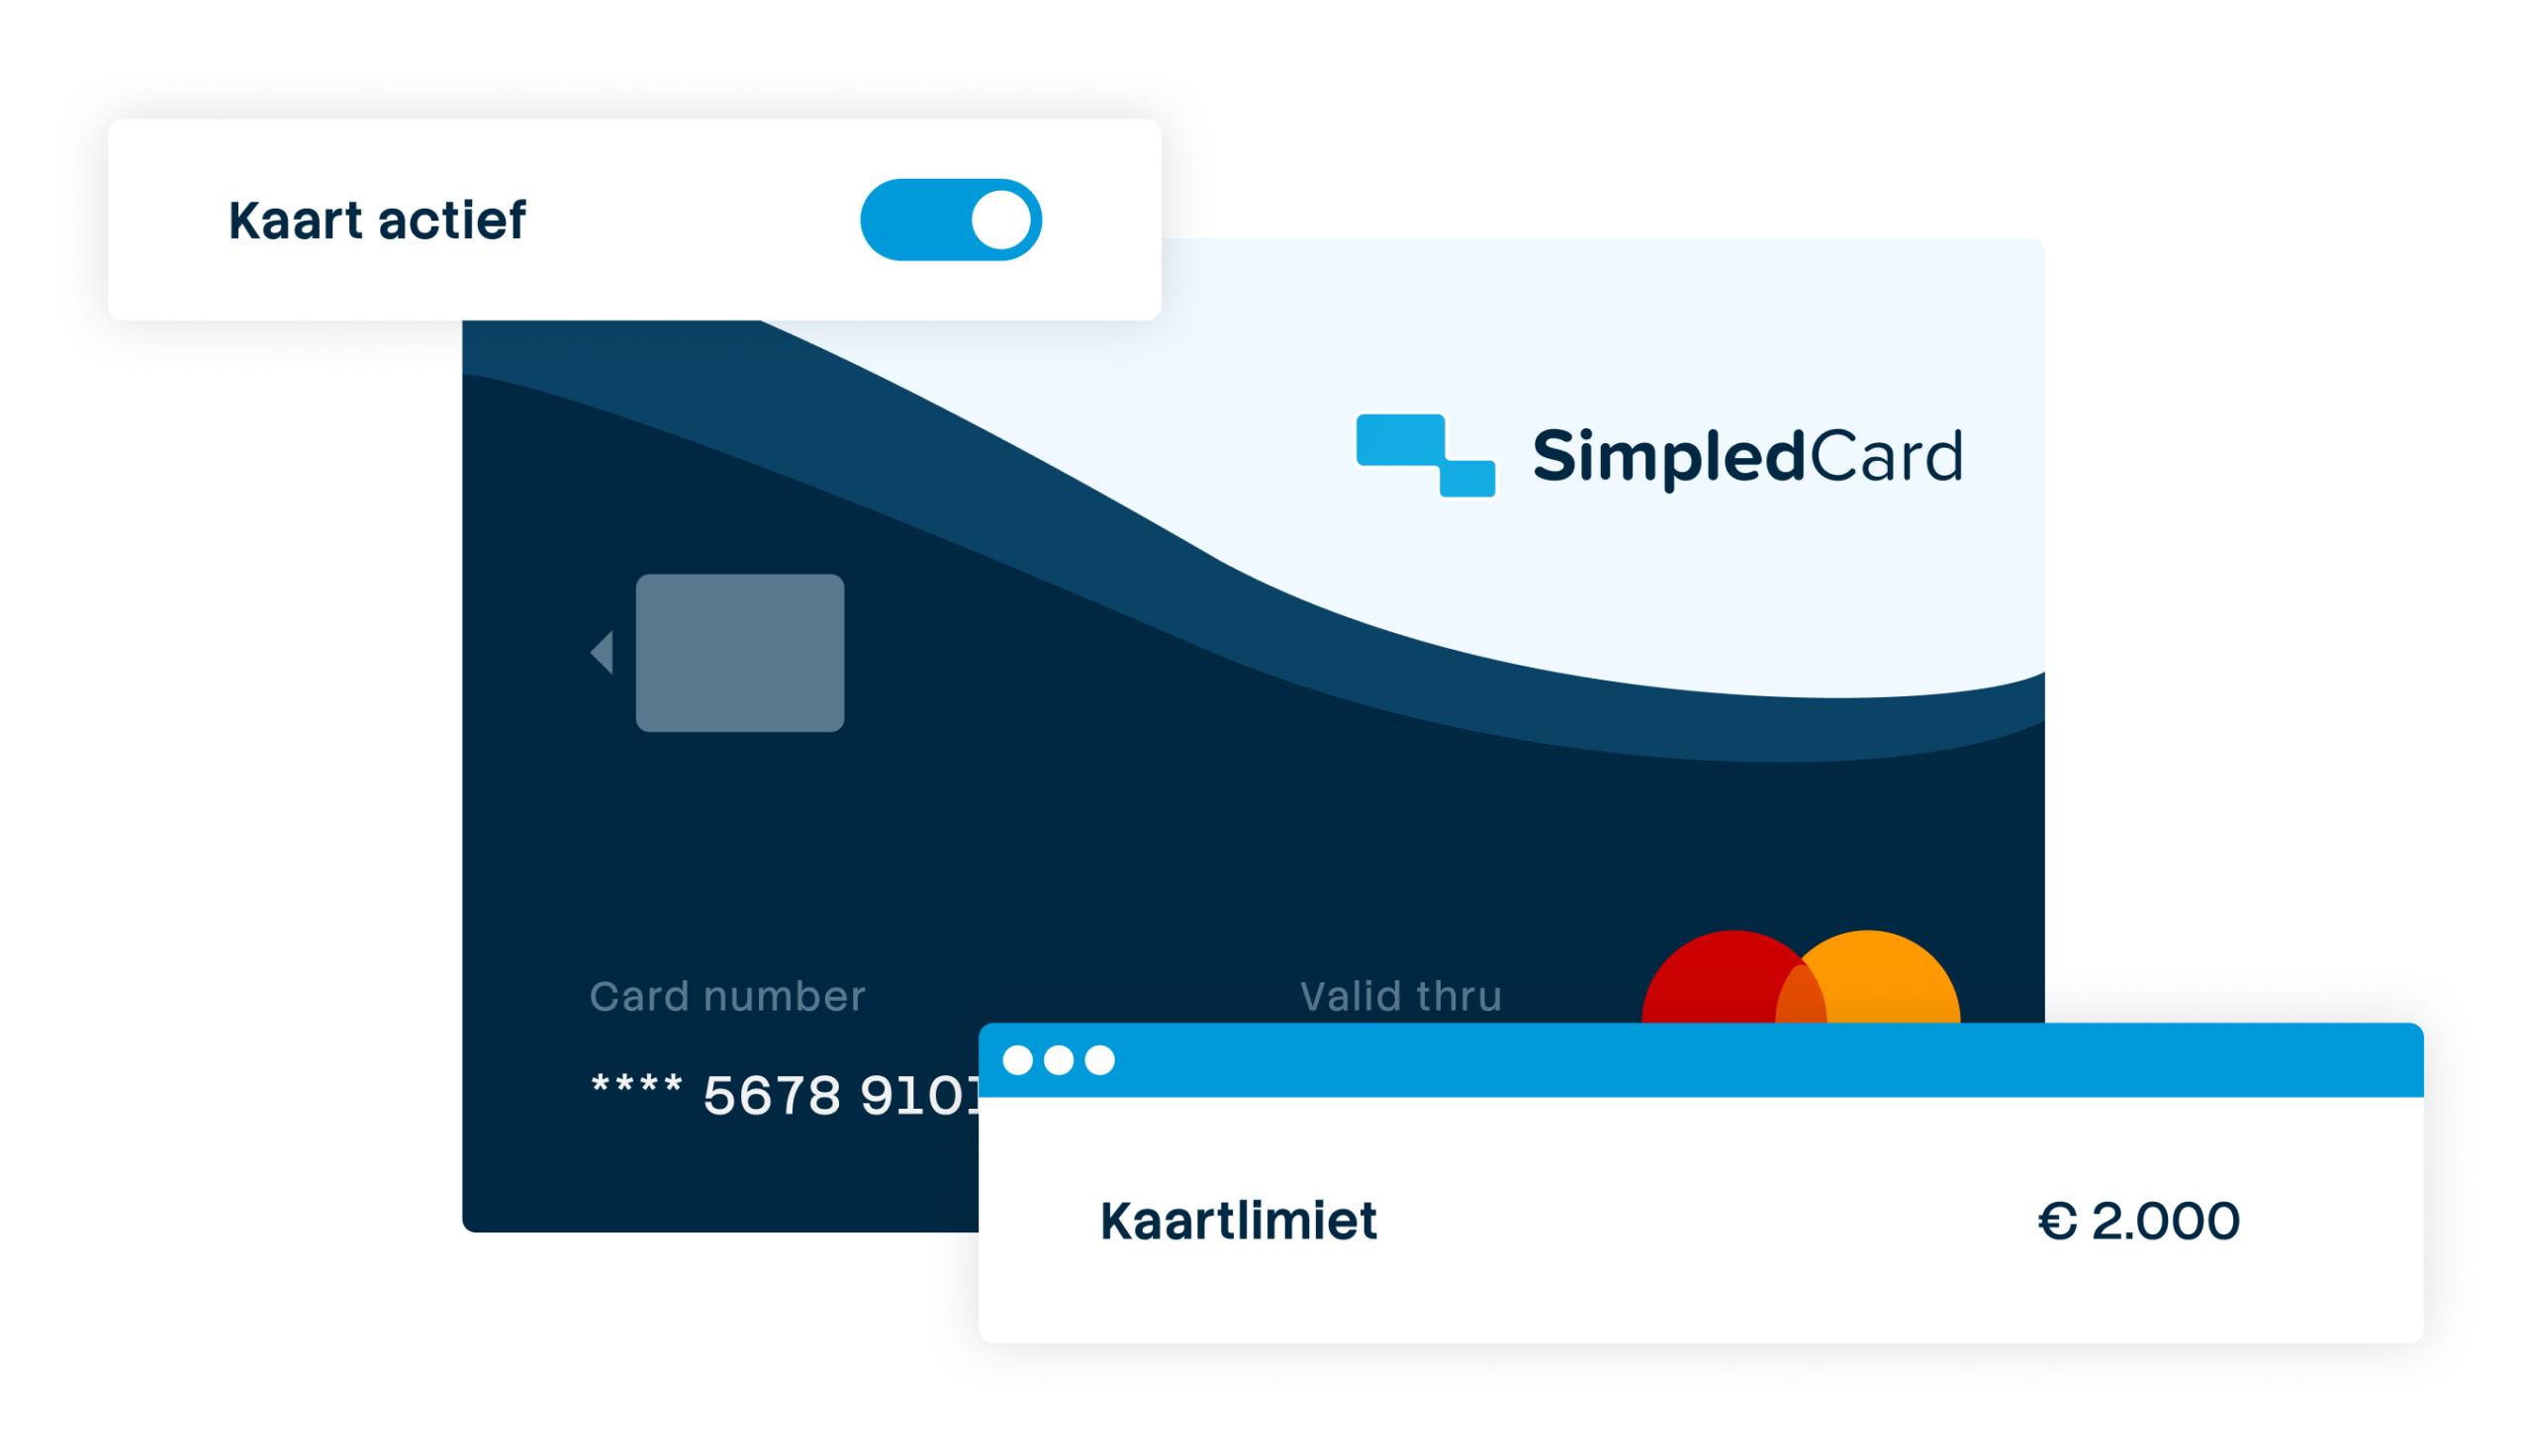


Eén kaart is zo geregeld. Veertig kaarten niet.
Een creditcard voor de directeur die reist, vraag je in een middag aan. Moeten 40 medewerkers op 8 locaties zelf betalen, dan begint het gedoe. Je vraagt elke kaart apart aan, een pas gaat van hand tot hand en aan het eind van de maand jaag je op bonnen.
Wie die pas vasthoudt, kan vaak bij veel meer geld dan voor de lunch van een teamoverleg nodig is. Of dat geld van de bank komt of uit eigen saldo, bepaalt hoeveel grip je erop hebt. Aan het werk na de betaling denken de meeste organisaties pas bij de eerste maandafsluiting.

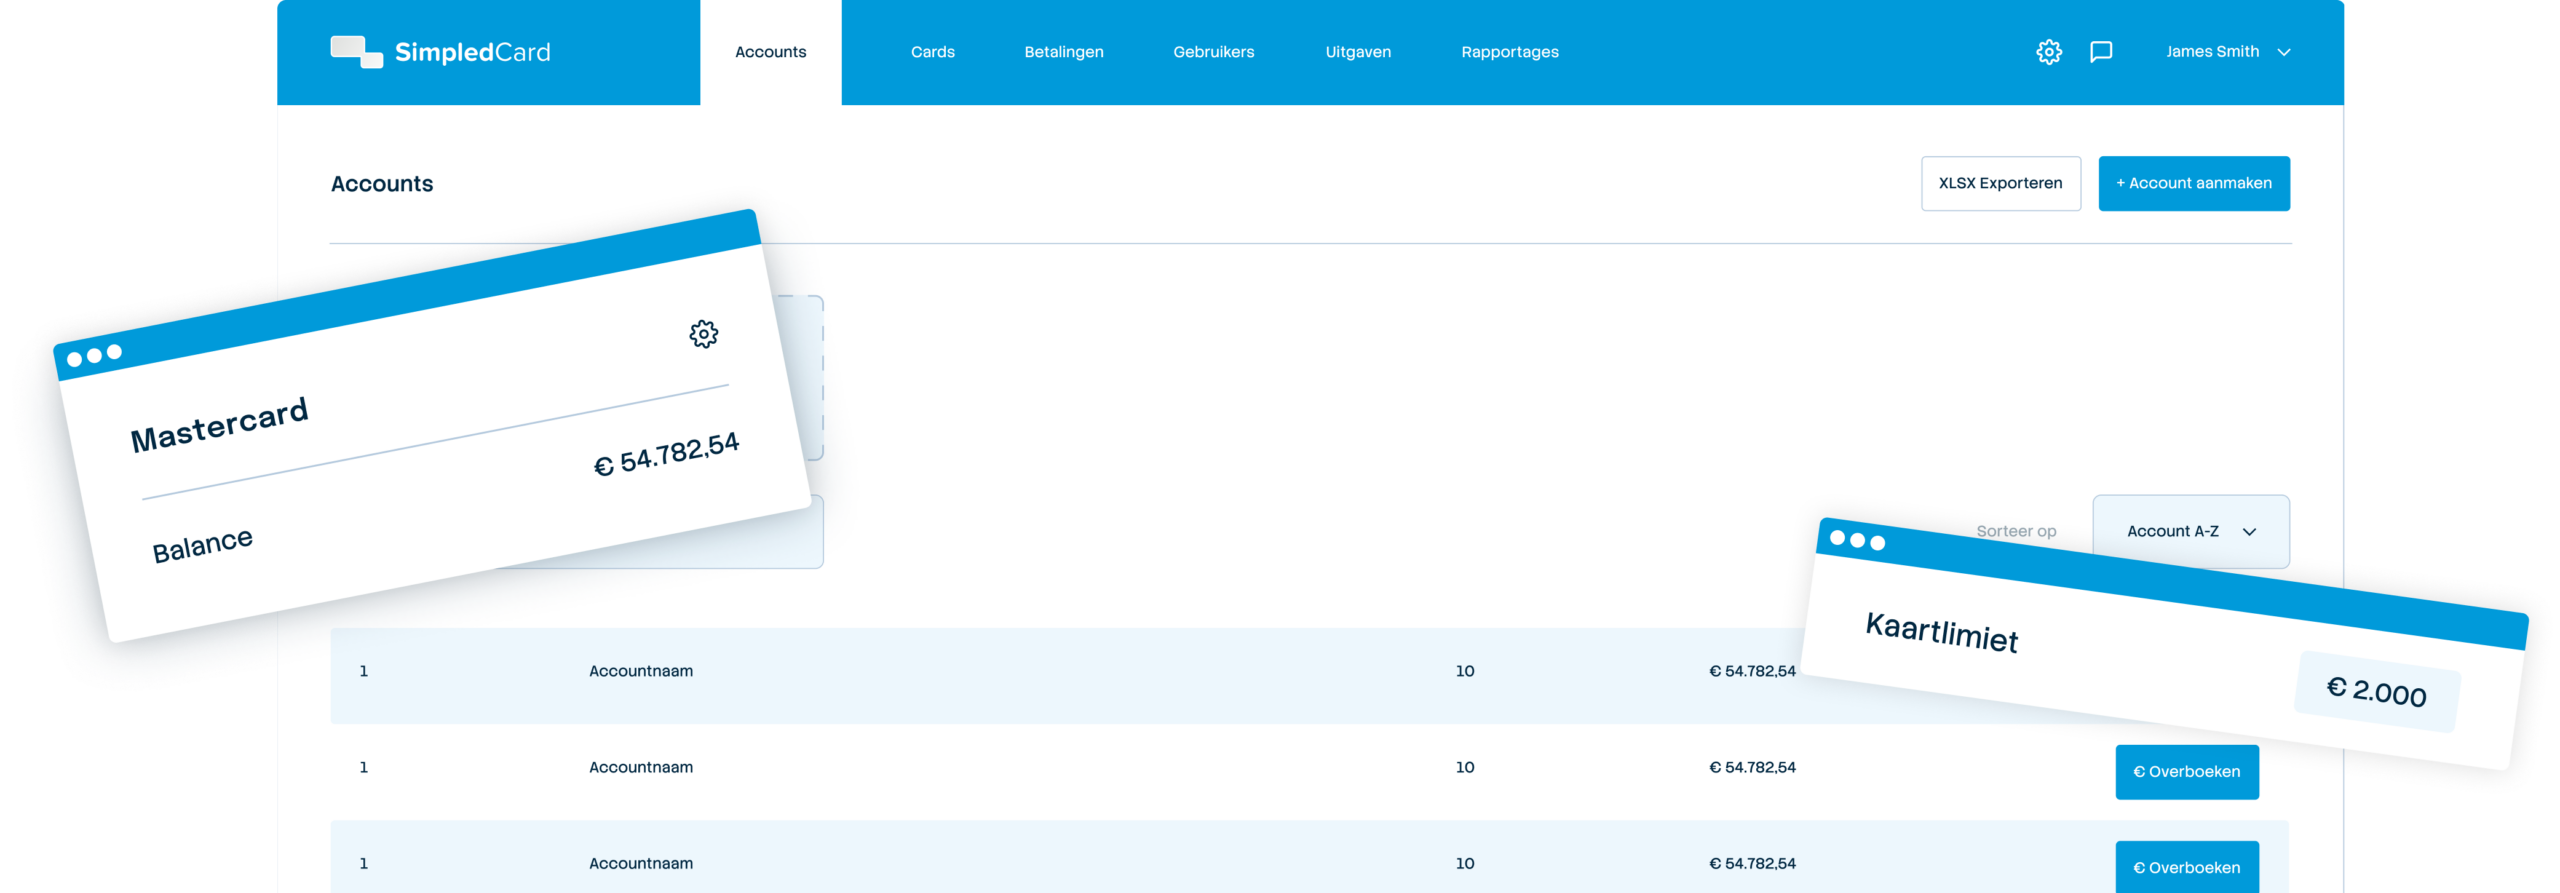
Wekelijks budget
€ 2000,-

Creditcard van de bank
Voor één of enkele kaarthouders die reizen en achteraf betalen.

Betaalpas op je rekening
Voor de zzp’er en het kleine team dat direct van de rekening betaalt.

Kaarten met uitgavenbeheer
Voor teams op locaties en projecten, met bon, goedkeuring en boeking bij elke betaling.

Soort A: de creditcard van de bank
De bank schiet de uitgaven van een maand voor en schrijft ze daarna in één keer af.
De bank beoordeelt je organisatie op onder meer je jaarcijfers en BKR, en bepaalt hoeveel je kunt uitgeven. Elke kaart voor een medewerker vraag je apart aan. Is je bedrijf jonger dan 2 jaar, dan is de limiet laag, bij ICS maximaal € 500.
Past bij:
- Eén of enkele kaarthouders;
- Reizen, hotels en autohuur met borg;
- Een maand uitstel van betaling.
Een kaart kost ongeveer € 40 tot € 50 per jaar, een premium kaart enkele honderden euro’s. Op betalingen in een andere valuta komt meestal 2,5% opslag.
Reist er één directeur, of betalen 2 of 3 mensen af en toe een hotel? Dan is een creditcard van de bank een goede keuze.

Soort B: de betaalpas op je zakelijke rekening
Elke betaling gaat direct van je zakelijke rekening af, zonder krediet.
De betaalpas van je bank is een debitkaart, van oudsher Maestro of V PAY. Daarmee betaal je in vrijwel elke winkel en supermarkt. Fintechs zoals bunq en Qonto geven vaker de nieuwere Debit Mastercard uit, die ook online werkt.
Op veel scholen heeft elke locatie een eigen onderrekening, en alleen de directeur heeft daar een pas voor. Leent die de pas uit voor de boodschappen van de kookles, dan kan de medewerker bij het hele budget van die locatie. Bij bunq of Qonto kies je een plan met een aantal passen en stel je per pas een limiet in.
Bij de pas van je bank en bij bunq is de betaling daarmee geregeld, maar het werk erna niet. Qonto gaat een stap verder, met de bon bij de transactie, goedkeuring met één klik en een koppeling met je boekhouding. Daarvoor heeft Qonto plannen tot 30 fysieke kaarten. Wil je dat voor tientallen kaarthouders op locaties en projecten, lees dan verder bij soort C.
Past bij:
- Zzp’er en klein team;
- Dagelijks betalen, direct van de rekening;
- Een afschrift is genoeg als verantwoording.
Bij je eigen bank betaal je het tarief van je rekening en je passen. Een fintech-rekening kost ongeveer € 14 tot € 160 per maand, afhankelijk van het aantal passen.
Werk je alleen, of is voor een klein team een afschrift genoeg? Dan is een betaalpas op je rekening een goede keuze.

Soort C: kaarten op een uitgavenbeheerplatform
Een uitgavenbeheerplatform combineert de kaart met het werk erna. De bon wordt aan de betaling gekoppeld, de uitgave wordt op de juiste kostensoort geboekt en via een koppeling komt die direct in je boekhouding.
Je stort vooraf saldo en verdeelt dat over kaarten per medewerker, locatie of team, elk met een eigen limiet. Daarom kiezen vooral middelgrote organisaties deze kaarten, om uitgaven te beheersen zonder kasgeld of voorschotten. Zo werken onder meer Pleo, Moss, Payhawk, Spendesk, Elari en SimpledCard.
Enkele aanbieders bieden ook krediet aan. Dat vraagt een extra beoordeling van je bedrijf, bijvoorbeeld op omzet en jaarrekening, en de aanbieder bepaalt dan de hoogte van het krediet. Daarmee stuur je zelf minder op de limieten per kaart.
Past bij:
- Tientallen kaarthouders op locaties of projecten;
- Kasgeld en voorschotten vervangen;
- Meerdere vestigingen of entiteiten.
Voor een team van 10 kaarthouders betaal je bij de meeste platforms ongeveer € 140 tot € 250 per maand. Kijk goed wat erin zit, want vaak is het uitgavenvolume begrensd en zijn koppelingen een add-on.
Vraag ook hoe de service is ingericht en wie je kan bereiken. Sommige aanbieders hebben alleen een verkoper in Nederland, na het tekenen word je doorgezet naar een Engelstalige medewerker. Voor wereldwijd betalen of inkoop met purchase orders zijn andere platforms gebouwd.
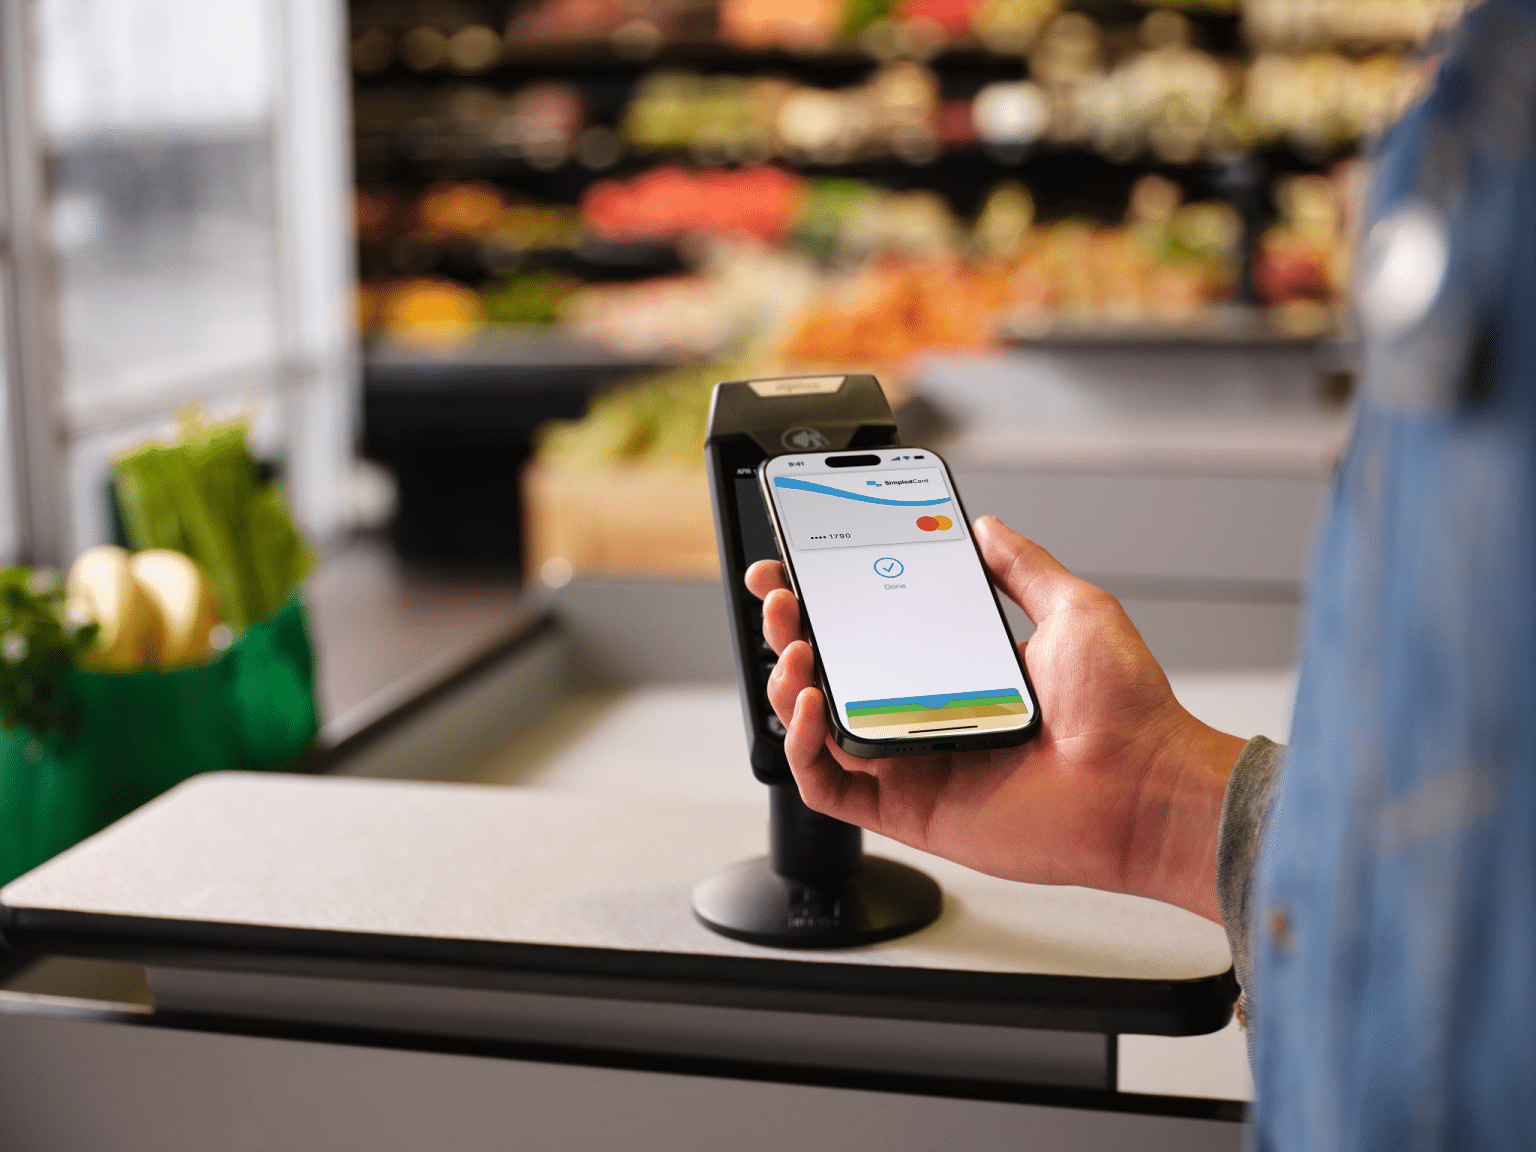
Kaarten die werken waar je medewerkers betalen
Kijk naar alle plekken waar je medewerkers moeten kunnen betalen.
- Fysiek in de supermarkt, bouwmarkt en bij de pomp;
- Virtueel voor abonnementen en webshops;
- Via Apple Pay en Google Pay op de telefoon;
- Online met iDEAL.
Vraag bij elk platform welke betaalmethodes het ondersteunt. Niet elk platform kan iDEAL. Met een SimpledCard kaart betaal je fysiek, virtueel en met Apple Pay en Google Pay, binnen dezelfde limieten.
Met het Premium-pakket betaal je ook met iDEAL | Wero, rechtstreeks vanaf je kaartsaldo via je zakelijke rekening. De zakelijke rekening, geleverd door Adyen, valt onder het Nederlandse depositogarantiestelsel. Zo profiteer je van een unieke combinatie die vele andere aanbieders niet kunnen bieden. Op vreemde valuta rekent SimpledCard geen opslag.
SimpledCard werkt met wat er al staat, je boekhoudpakket, je ERP of je factuurverwerking. Elke uitgave komt gecodeerd en met bon aan waar hij thuishoort, zonder overtypen. En je belt met een klantenservice in Nederland.
Adyen beoordeelt je organisatie, meestal binnen 2 werkdagen nadat je documenten compleet zijn. Daarna wijs je een kaart in minuten toe. Vertrekt iemand, dan zet je de kaart om naar een collega.
De kaarten naast elkaar, per soort
We vergelijken de kaarten zelf, in 3 kleine tabellen. Wat voor kaart is het, hoe krijgen medewerkers een kaart, wie bepaalt de limiet, zit er krediet achter en waar staat je geld? Vergelijk binnen een soort, want over de soorten heen vergelijk je appels met peren.
A. Creditcard van de bank: ICS, American Express, ING
| Aanbieder | Soort kaart | Kaarten voor medewerkers | Limiet per kaart | Wat de uitgever vraagt |
|---|---|---|---|---|
| ICS Mastercard Business of Corporate | Creditcard (Mastercard of Visa), elke maand volledig afrekenen | Per kaart aan te vragen | ICS kent een bedrijfslimiet toe; jij verdeelt die per kaart | Jaarcijfers van 2 boekjaren; korter dan 2 jaar maximaal € 500; geen negatieve BKR-registratie bij betrokkenen |
| American Express Business Gold | Charge card, elke maand volledig afrekenen | 4 extra kaarten zonder kosten, daarna betaald | American Express bepaalt de limiet; per kaart instellen niet vermeld | Beoordeling van je profiel; American Express raadpleegt BKR |
| ING Businesscard | Creditcard (Mastercard), elke maand afgeschreven van je zakelijke rekening | Aan te vragen in Mijn ING Zakelijk | ING kent een limiet toe, maximaal € 50.000; jij verdeelt die per kaart, vanaf € 500 | 3 maanden een zakelijke ING-rekening; bij een bv of nv geen BKR-toets |
B. Betaalpas op je zakelijke rekening: je eigen bank, bunq, Qonto
| Aanbieder | Soort kaart | Passen voor medewerkers | Limiet per pas | Krediet | Waar je geld staat |
|---|---|---|---|---|---|
| Betaalpas van je eigen bank | Debitkaart bij de rekening, van oudsher Maestro of V PAY, steeds vaker Debit Mastercard of Visa Debit | Per rekening, via je bank | Via je bank | Verschilt per bank | Op je bankrekening, onder het depositogarantiestelsel van je bank |
| bunq Business Pro of Elite | Prepaid Bedrijfspassen (Mastercard) | Pro tot 3, Elite tot 10 Bedrijfspassen; elke medewerker heeft een eigen bunq-rekening nodig | Ja, een maandlimiet per pas | Geen krediet op Bedrijfspassen | Op een bankrekening bij bunq; euro-saldo gedekt door het depositogarantiestelsel tot € 100.000 |
| Qonto teamplannen | Debit Mastercard | Essential 5, Business 10, Enterprise 30 fysieke kaarten; 50 of onbeperkt virtueel | Ja, per maand, week, dag of transactie | Geen krediet op teamkaarten; een creditcard alleen voor één bestuurder | Bij Qonto, een betaalinstelling onder Frans toezicht, geen bank; klantgeld staat apart, deels bij partnerbanken en deels gedekt door bankgaranties |
C. Kaarten op een uitgavenbeheerplatform: SimpledCard, Pleo, Moss, Payhawk
| Platform | Soort kaart | Kaarten voor medewerkers en teams | Limiet per kaart | Eigen saldo of krediet | Waar je saldo staat |
|---|---|---|---|---|---|
| SimpledCard | Prepaid combo kaart met Mastercard- en Maestro-profiel, en Debit Mastercard, fysiek en virtueel, uitgegeven door Adyen | Kaart per medewerker, locatie of team, voor onbeperkt aantal gebruikers; een kaart zet je om naar een andere medewerker, zodat je blijft zien wie wat uitgeeft | Dag-, week- of maandlimiet per kaart, plus een budget per team | Eigen saldo. Adyen beoordeelt je organisatie; medewerkers krijgen geen kredietcheck | Op een zakelijke rekening, geleverd door Adyen (Europese banklicentie); tegoeden vallen tot € 100.000 per bedrijf onder het depositogarantiestelsel, uitgevoerd door De Nederlandsche Bank |
| Pleo | Prepaid Mastercard, fysiek en virtueel | Eén kaart per gebruiker; kaarten delen mag niet | Per maand, per transactie of tijdelijk | Eigen saldo, met krediet per plan na beoordeling van het bedrijf, tot € 100.000; in de plannen voor grotere organisaties tot € 500.000 | E-geld bij Pleo Financial Services (Deens toezicht), afgescheiden bij partnerbanken |
| Moss | Mastercard debit en credit | Kaart per gebruiker; geen gedeelde kaart | Ja, per week, maand of jaar, plus een limiet per transactie | Eigen saldo, met krediet na goedkeuring | E-geld bij Moss GmbH (Duits toezicht), afgescheiden op aparte rekeningen bij een bank |
| Payhawk | Visa debit; Visa credit na aanvraag | Kaarten per medewerker en teamkaarten | Ja, per kaart | Eigen saldo, met krediet tot € 500.000 na een kredietcheck op het bedrijf, zonder persoonlijke garantie | E-geldrekening bij Payhawk Financial Services (Litouws toezicht), afgescheiden bij banken, geen depositogarantie |
De peildatum is 30 september 2026, voor Moss 24 september 2026 en voor de kolom “Waar je geld staat” 16, 19 en 20 oktober 2026. “Niet vermeld” betekent dat we het niet vonden op de website, in de voorwaarden of in het helpcenter van de aanbieder. De bronnen staan hieronder.
Over deze vergelijking
SimpledCard maakte deze vergelijking en staat er zelf in. Elk gegeven over een andere aanbieder komt van de website, de voorwaarden of het helpcenter van die aanbieder, met de datum erbij. We controleren de tabellen elk kwartaal opnieuw.
Gebruik je een vergelijkingssite? Kijk dan of die een vergoeding krijgt per aanvraag, en of ze kaarten voor een team vergelijkt of alleen losse kaarten. Controleer de voorwaarden daarna op de site van de aanbieder zelf.
Bronnen, geraadpleegd 30 september 2026 (Moss 24 september 2026; bankpassen, Qonto-uitgavenbeheer en zakelijke rekening 16 oktober 2026; waar het saldo staat 19 en 20 oktober 2026)
- ICS: zakelijke creditcards vergelijken; verder het aanvraagformulier Mastercard Business, de pagina’s voor starters, jaarcijfers, bestedingslimiet en Extra Card zakelijk, en de voorwaarden Mastercard Business (maart 2023)
- American Express: Business Gold Card; verder het overzicht jaarbijdragen Business Card (september 2024), de overeenkomst voor de Business Card (maart 2023) en de aanvraagcriteria Business Gold
- ING: Businesscard; verder de pagina’s over extra kaarten (services) en zakelijke creditcard en BKR, en de voorwaarden Businesscard (juli 2019)
- Rabobank: Rabo BusinessCard; verder de pagina over BKR-registratie bij zakelijk financieren
- Betaalvereniging Nederland: vervanging van Maestro en V PAY door Debit Mastercard en Visa Debit
- bunq: abonnementen Business; verder de kaartenpagina en het helpcenterartikel over Bedrijfspassen voor medewerkers, de pagina over depositogarantie en DNB over depositogarantie voor bedrijven
- Qonto: kaarten; verder de prijspagina, de creditcardpagina en de pagina over uitgavenbeheer, en het helpcenterartikel over de bescherming van tegoeden
- SimpledCard: creditcard voor bedrijven; verder de pagina’s betaalkaarten, tarieven en klantenservice
- Pleo: prijzen; verder de prijzen voor grotere organisaties en de veelgestelde vragen, de pagina over veilig uitgeven en de raamovereenkomst EER
- Moss: overzicht Moss-kaarten; verder de veelgestelde vragen, de pagina’s over prepaid en virtuele kaarten, en de artikelen over de e-geldvergunning
- Payhawk: prijzen en plannen; verder het helpcenterartikel over krediet, de voorwaarden en de veelgestelde vragen over Payhawk
- BKR: zakelijk krediet
Wat onze klanten zeggen
Declaraties vinden nu altijd digitaal plaats. We zijn een dag later bij met het verwerken van de kosten op projectniveau. Het stuwmeer aan voorschotten en bonnen is dankzij SimpledCard opgedroogd.
Zo kies je de zakelijke kaart die past
- 1. Tel wie er betaalt
Schrijf op hoeveel mensen zelf moeten kunnen betalen, en waar. Gaat het om één of enkele kaarthouders, dan volstaat vaak een creditcard van de bank. Betalen er tientallen mensen op verschillende plekken, kies dan kaarten met een eigen limiet per medewerker of locatie.
- 2. Bepaal waar het geld vandaan komt
Wil je de uitgaven een maand uitstellen, dan heb je krediet van de bank nodig. Met eigen saldo bepaal je zelf per kaart hoeveel iemand kan uitgeven. De uitgever beoordeelt dan je organisatie, niet elke medewerker.
- 3. Kijk wat er na de betaling moet gebeuren
Is een afschrift genoeg, dan volstaat een pas op je rekening. Wil je bij elke betaling een bon, een goedkeuring en een boeking op de juiste kostensoort, dan heb je uitgavenbeheer nodig. Daar zit bij tientallen kaarthouders de meeste tijd van je administratie.
- 4. Reken met het hele plaatje
Tel alles op. Denk aan de kaart of het abonnement, extra kaarten, de opslag op vreemde valuta, de boekhoudkoppeling en de tijd van je administratie.
Vraag een prijs op jouw aantal kaarthouders, en lees in de gids hoe de prijsmodellen werken. Twijfel je, plan dan een demo. Past een andere kaart beter, dan zeggen we dat ook.
Begin vandaag nog met SimpledCard
In een demo laten we zien hoe kaarten per medewerker, locatie of team werken met jouw boekhoudpakket. Past een andere kaart uit deze vergelijking beter, dan zeggen we dat ook.
Veelgestelde vragen
- Welke zakelijke kaart past bij ons?
Dat hangt af van wie er betaalt, waar het geld vandaan komt en wat er na de betaling moet gebeuren. Eén persoon die achteraf betaalt, heeft genoeg aan een creditcard van de bank, een klein team vaak aan een betaalpas op de rekening. Tientallen medewerkers met bon, goedkeuring en boeking bij elke betaling hebben kaarten op een uitgavenbeheerplatform nodig.
- Is een creditcard van de bank de beste keuze voor één directeur die reist?
Ja, als één directeur reist en verder niemand betaalt. Een creditcard van de bank geeft dan een maand uitstel en een borg bij hotel en autohuur, en je doet maar één aanvraag. De meeste zijn charge cards, dus je betaalt de uitgaven van de maand in één keer terug.
- Kunnen 30 medewerkers een kaart krijgen zonder aanvraag per kaart?
Op een uitgavenbeheerplatform wel. De uitgever beoordeelt je organisatie en niet elke medewerker, en daarna wijs je een kaart in minuten toe. Bij SimpledCard doet Adyen die beoordeling en krijgen medewerkers geen kredietcheck, terwijl bij een bank elke kaart een aanvraag is.
- Welke prepaid betaalkaarten gebruiken middelgrote bedrijven?
Middelgrote organisaties met tientallen kaarthouders kiezen vaak prepaid of debit kaarten met eigen saldo op een uitgavenbeheerplatform. Elke kaart krijgt een eigen limiet, en de bon, de goedkeuring en de boeking lopen direct mee. In Nederland werken onder meer Pleo, Moss, Payhawk, Spendesk, Elari en SimpledCard zo.
- Waarom is een pas per locatie riskant?
Wie de pas van een locatie vasthoudt, kan bij het hele budget van die locatie, ook als die alleen de lunch voor een teamoverleg moet halen. Elke extra rekening of pas vraag je apart bij de bank aan. Met kaarten op een uitgavenbeheerplatform geef je elke medewerker een eigen kaart met een eigen limiet.
- Wordt een zakelijke creditcard geregistreerd bij BKR?
Alleen als het krediet hoger is dan € 1.000 en je er persoonlijk aansprakelijk voor bent. Bij een eenmanszaak, vof of maatschap is dat automatisch zo, bij een bv alleen als je borg staat of meetekent. ING doet bij een bv of nv geen BKR-toets, en volgens Rabobank registreert BKR geen creditcard die je elke maand volledig aflost.
- Is de SimpledCard kaart een creditcard?
Nee. SimpledCard is een uitgavenbeheerplatform met prepaid kaarten die Adyen uitgeeft, en je verdeelt je eigen saldo over kaarten met een limiet per kaart. Medewerkers voegen de bon toe in de app, een budgethouder keurt goed, en via de koppeling met je boekhouding komt de uitgave gecodeerd in je administratie.
- Welke kaart wordt in winkels en supermarkten het beste geaccepteerd?
Bankpassen zoals Maestro en V PAY werken van oudsher in vrijwel elke Nederlandse winkel en supermarkt. Banken vervangen ze nu stap voor stap door Debit Mastercard en Visa Debit, die ook online werken. Een combo kaart met Maestro-profiel betaalt op dezelfde terminals als de bankpas.