


Die beste Geschäftskreditkarte auswählen.
Es gibt nicht die beste Firmenkreditkarte. Aber es gibt die beste Karte für die Zahlungsweise Ihres Unternehmens.
Welche Karte geeignet ist, hängt davon ab, wer bezahlt, wie viel jemand ausgeben darf, woher das Geld stammt und was anschließend mit dem Beleg geschieht. Nachstehend sehen Sie, welche Kartenart dafür geeignet ist, auch wenn es sich um eine Bankkarte handelt.


Eine Karte ist im Handumdrehen erledigt. Vierzig Karten hingegen nicht.
Eine Kreditkarte für den Geschäftsführer, der auf Geschäftsreisen ist, beantragt man an einem Nachmittag. Müssen jedoch 40 Mitarbeiter an 8 Standorten selbst bezahlen, fängt der Ärger an. Man beantragt jede Karte einzeln, eine Karte wandert von Hand zu Hand, und am Monatsende jagt man den Belegen hinterher.
Wer diese Karte in der Hand hält, verfügt oft über weit mehr Geld, als für das Mittagessen bei einer Teambesprechung benötigt wird. Ob dieses Geld von der Bank oder aus dem eigenen Guthaben stammt, bestimmt, wie viel Kontrolle man darüber hat. Über die Arbeit nach der Zahlung denken die meisten Organisationen erst beim ersten Monatsabschluss nach.

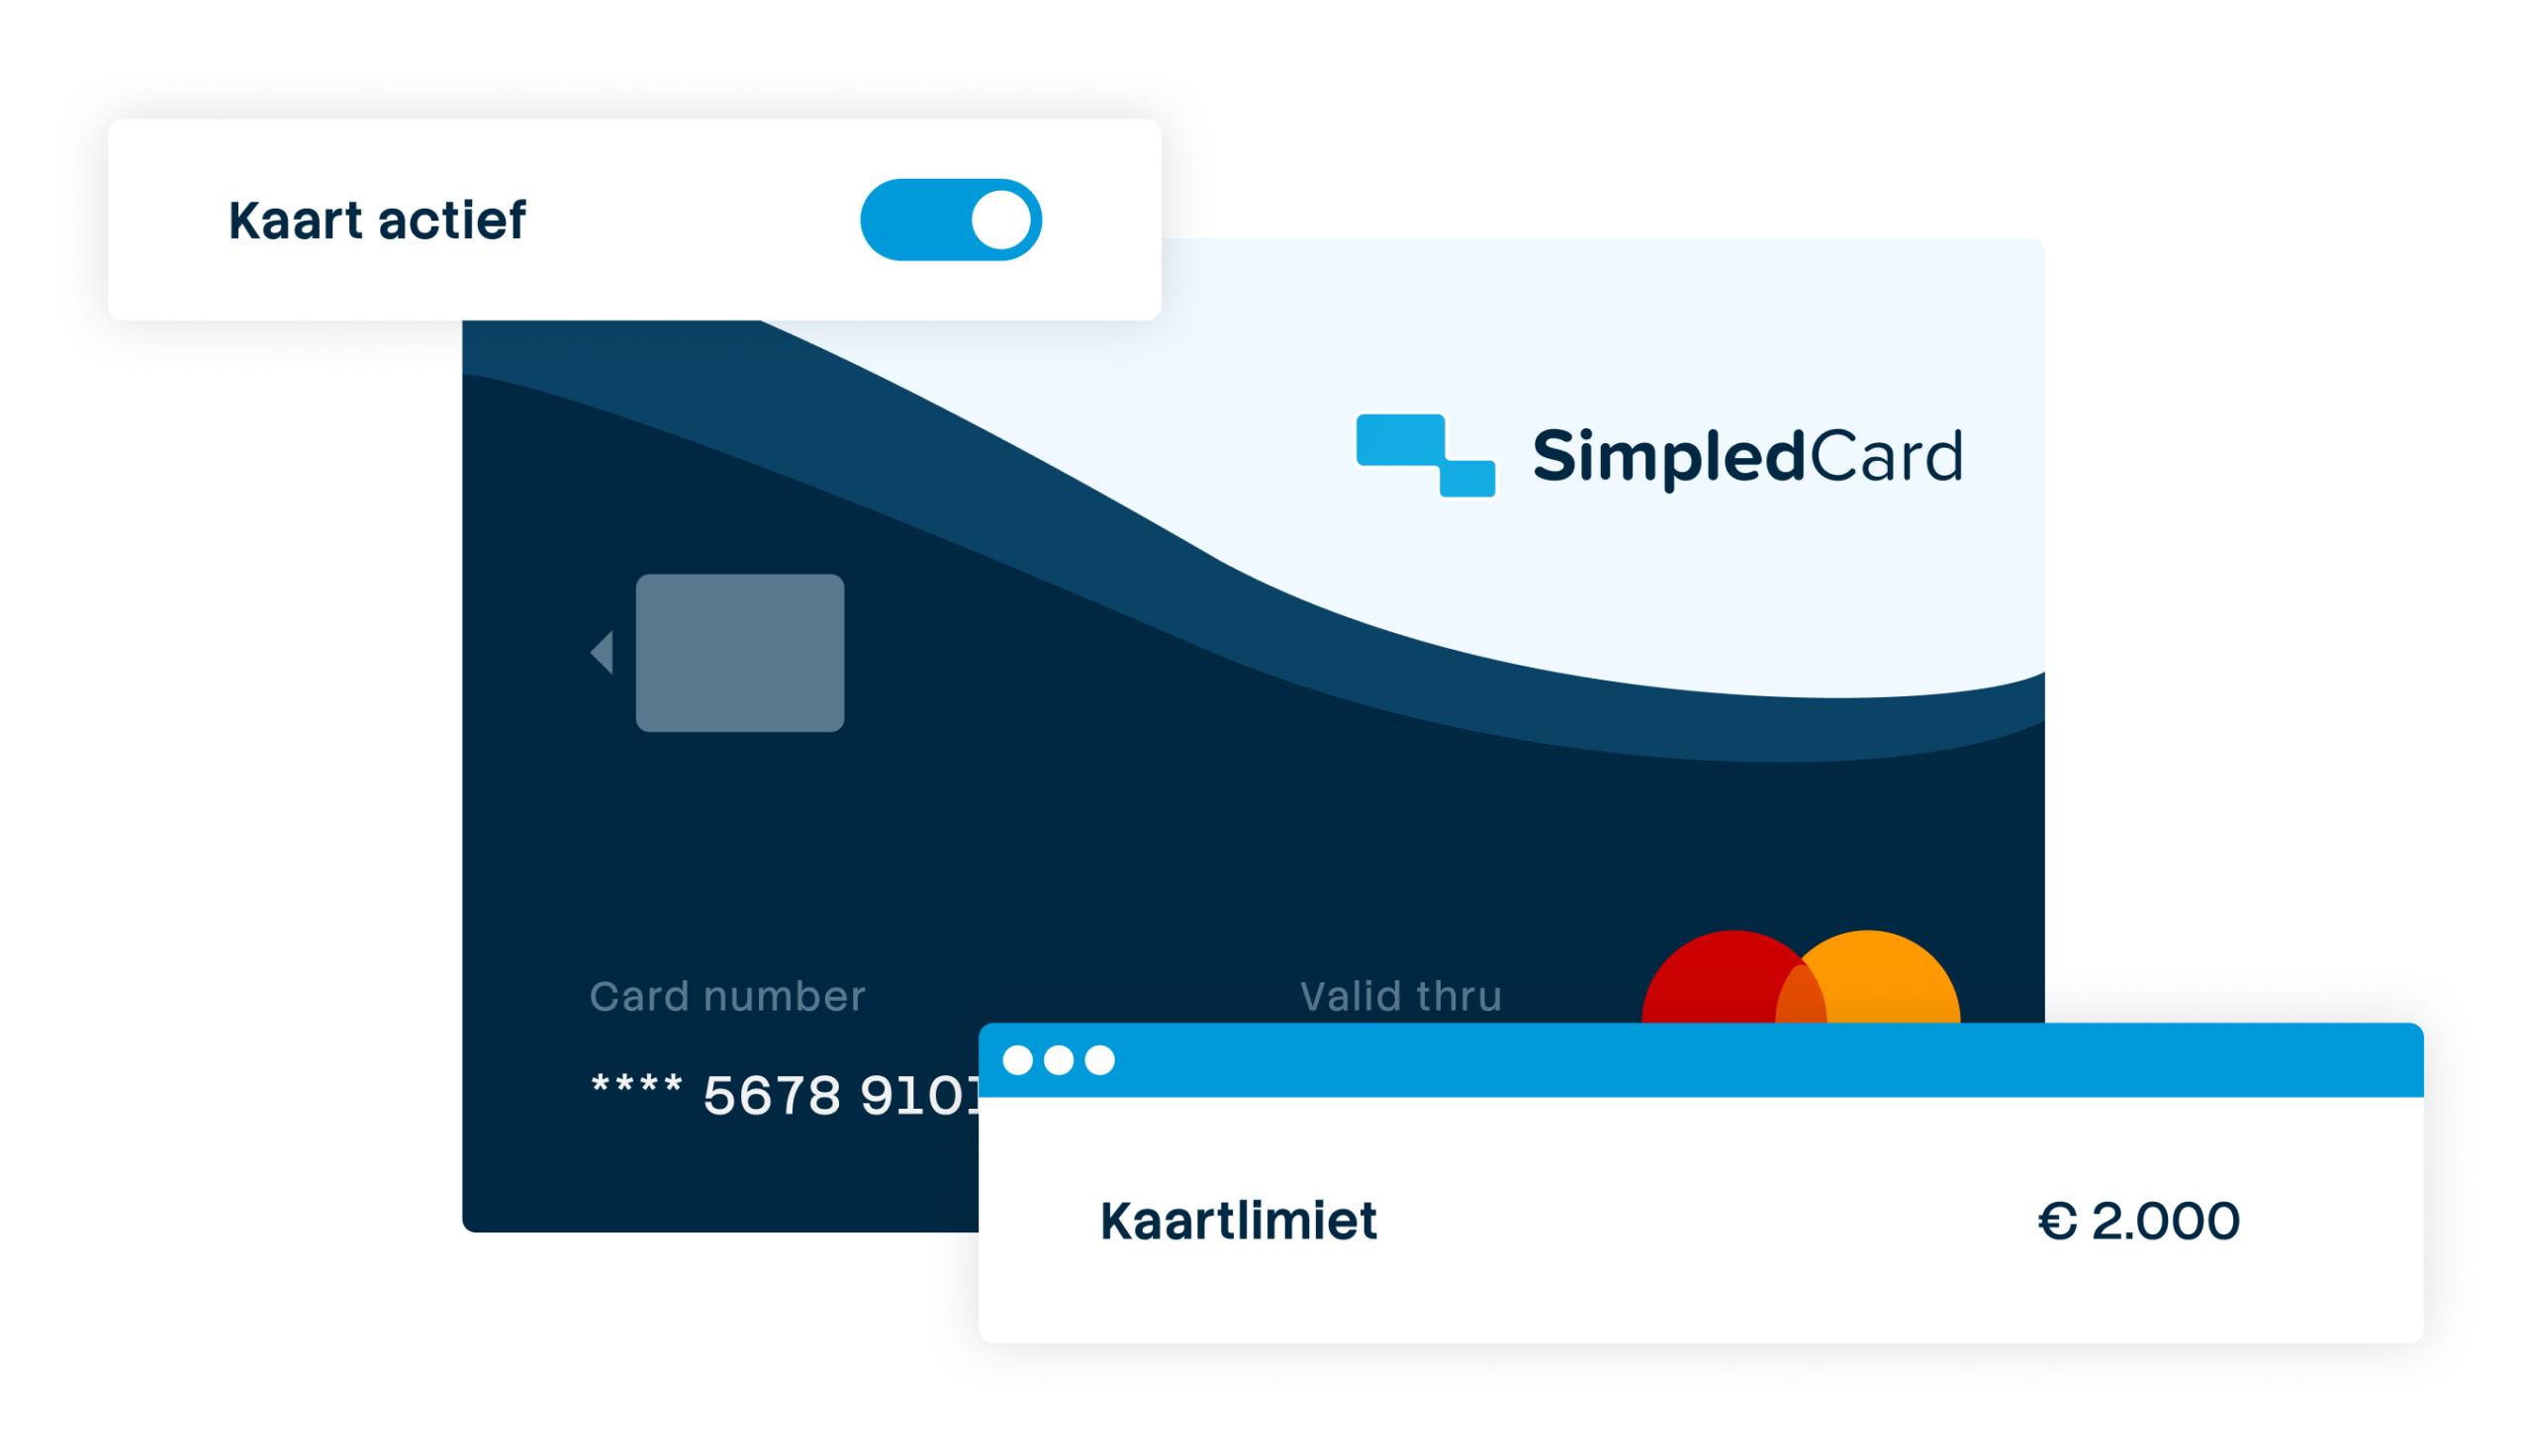
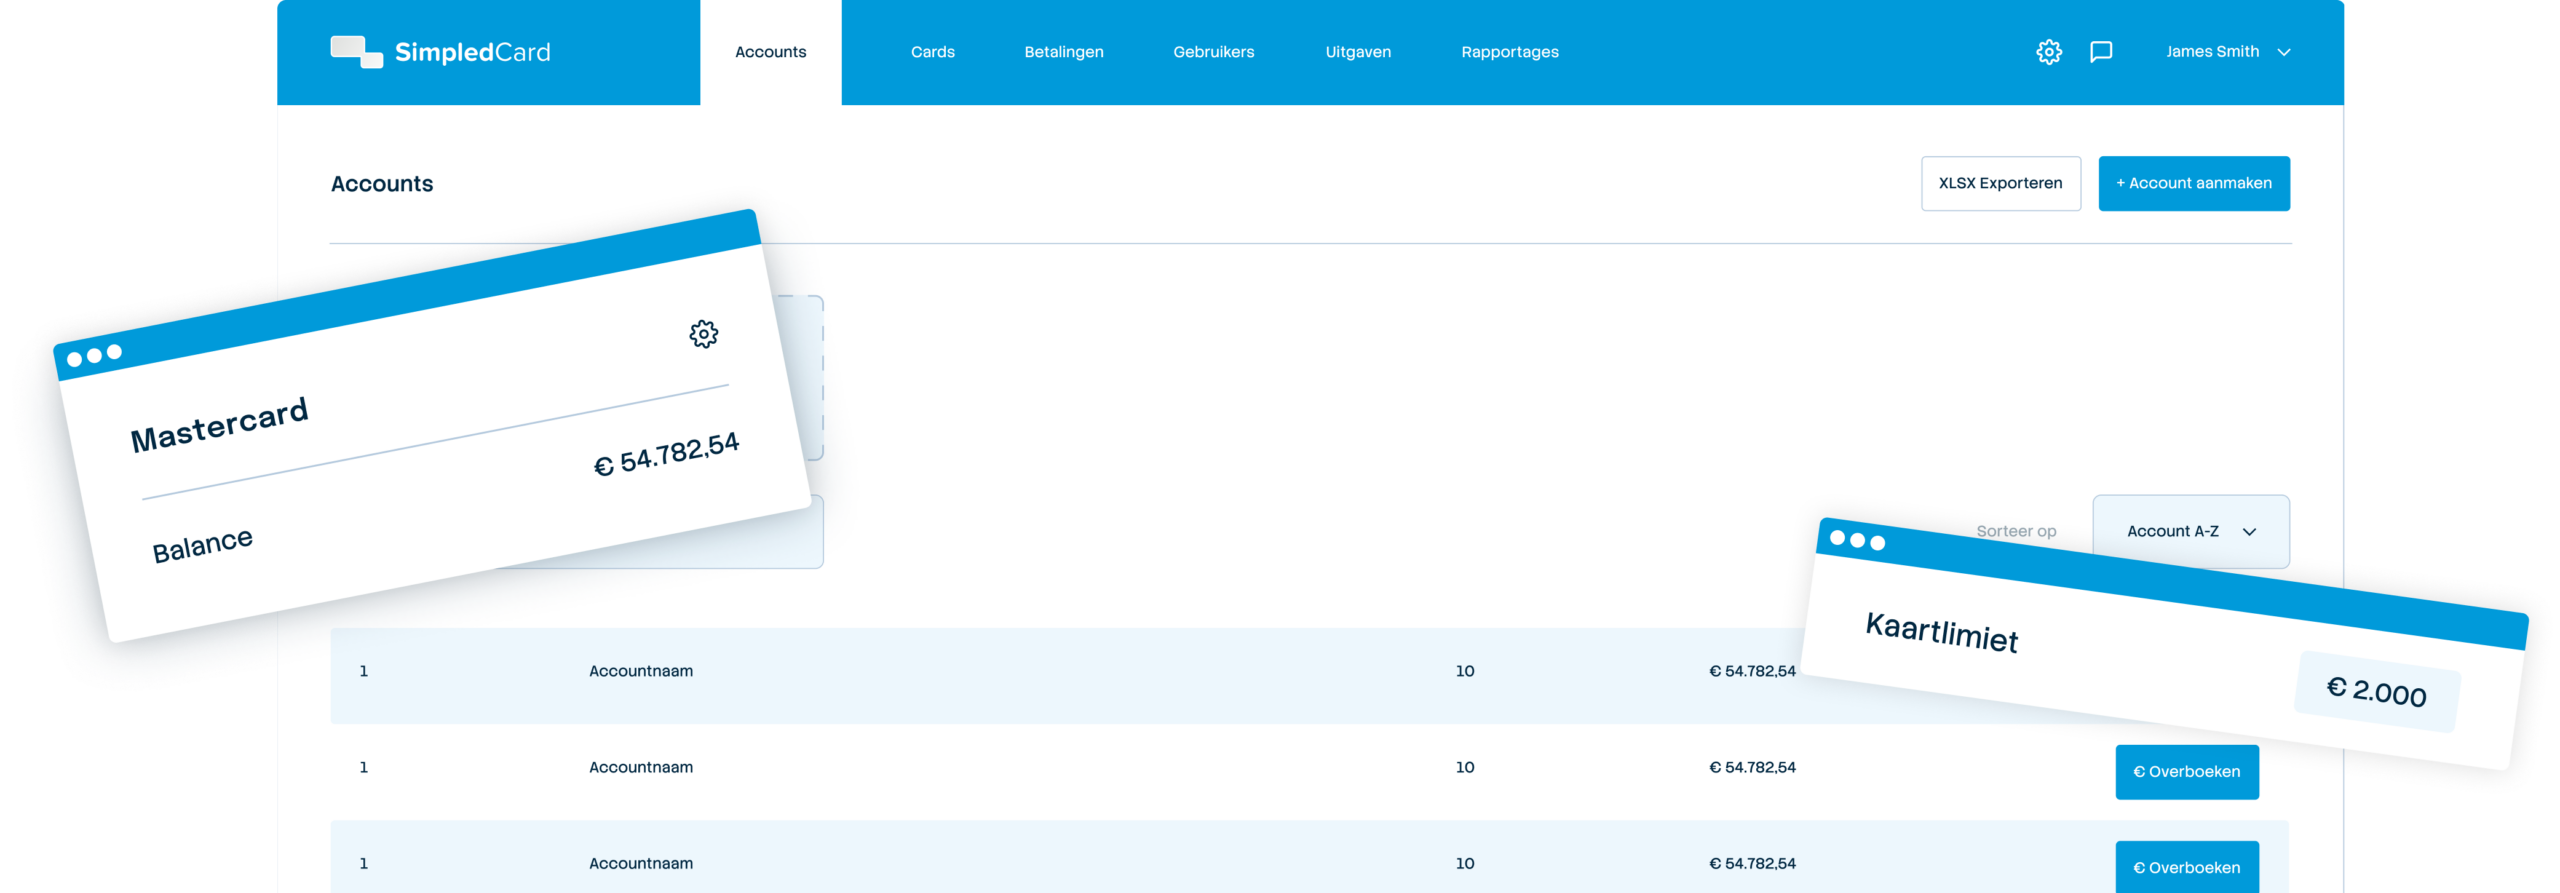
Wöchentliches Budget
€ 2000,-

Kreditkarte der Bank
Für einen oder mehrere Karteninhaber, die reisen und im Nachhinein bezahlen.

Debitkarte zu Ihrem Konto
Für Selbstständige und kleine Teams, die direkt von der Rechnung bezahlen.

Karten mit Ausgabenmanagement
Für Teams an Standorten und in Projekten, mit Beleg, Genehmigung und Verbuchung bei jeder Zahlung.

Typ A: die Kreditkarte der Bank
Die Bank streckt die Ausgaben eines Monats vor und schreibt sie anschließend in einer Summe ab.
Die Bank bewertet Ihr Unternehmen unter anderem anhand Ihrer Jahresabschlüsse und Ihrer SCHUFA-Auskunft und legt fest, wie viel Sie ausgeben dürfen. Jede Karte für einen Mitarbeiter müssen Sie separat beantragen. Ist Ihr Unternehmen jünger als zwei Jahre, ist das Limit niedrig, bei ICS maximal 500 €.
Passt zu:
- Ein oder mehrere Karteninhaber;
- Reisen, Hotels und Mietwagen mit Kaution;
- Ein Monat Zahlungsaufschub.
Eine Karte kostet etwa 40 bis 50 Euro pro Jahr, eine Premium-Karte mehrere hundert Euro. Bei Zahlungen in einer anderen Währung wird in der Regel ein Aufschlag von 2,5% erhoben.
Reist nur ein Geschäftsführer, oder bezahlen zwei oder drei Personen gelegentlich ein Hotel? Dann ist eine Kreditkarte der Bank eine gute Wahl.

Typ B: Die Debitkarte für Ihr Geschäftskonto
Jede Zahlung wird direkt von Ihrem Geschäftskonto abgebucht, ohne Kreditaufnahme.
Die Bankkarte Ihrer Bank ist eine Debitkarte, traditionell Maestro oder V PAY. Damit können Sie in fast jedem Geschäft und Supermarkt bezahlen. Fintechs wie bunq und Qonto geben zunehmend die neuere Debit Mastercard aus, die auch online funktioniert.
An vielen Schulen verfügt jeder Standort über ein eigenes Unterkonto, und nur der Schulleiter hat eine Karte dafür. Wenn er diese Karte für die Einkäufe für den Kochunterricht ausleiht, hat der Mitarbeiter Zugriff auf das gesamte Budget dieses Standorts. Bei bunq oder Qonto wählen Sie einen Tarif mit einer bestimmten Anzahl von Karten aus und legen für jede Karte ein Limit fest.
Bei Ihrer Bankkarte und bei bunq ist die Zahlung damit erledigt, aber die weitere Bearbeitung noch nicht. Qonto geht noch einen Schritt weiter: mit dem Beleg zur Transaktion, der Bestätigung per Ein-Klick und einer Anbindung an Ihre Buchhaltung. Dafür plant Qonto bis zu 30 physische Karten. Wenn Sie dies für Dutzende von Karteninhabern an verschiedenen Standorten und Projekten wünschen, lesen Sie bitte weiter unter Typ C.
Passt zu:
- Selbstständiger und kleines Team;
- Tägliche Zahlungen, direkt vom Konto;
- Eine Kopie reicht als Nachweis aus.
Bei Ihrer eigenen Bank zahlen Sie die Gebühren für Ihr Konto und Ihre Karten. Ein Fintech-Konto kostet etwa 14 bis 160 Euro pro Monat, je nach Anzahl der Karten.
Arbeiten Sie allein, oder reicht für ein kleines Team ein Kontoauszug aus? Dann ist eine Bankkarte für Ihr Konto eine gute Wahl.

Typ C: Karten auf einer Ausgabenmanagement-Plattform
Eine Ausgabenmanagement-Plattform verbindet die Kartenzahlung mit der anschließenden Bearbeitung. Der Beleg wird mit der Zahlung verknüpft, die Ausgabe wird unter der richtigen Kostenart verbucht und gelangt über eine Anbindung direkt in Ihre Buchhaltung.
Sie laden im Voraus ein Guthaben auf und verteilen dieses auf Karten pro Mitarbeiter, Standort oder Team, wobei jede Karte ein eigenes Limit hat. Deshalb entscheiden sich vor allem mittelständische Unternehmen für diese Karten, um Ausgaben ohne Bargeld oder Vorschüsse zu kontrollieren. So funktionieren unter anderem Pleo, Moss, Payhawk, Spendesk und SimpledCard.
Einige Anbieter bieten auch Kredite an. Dies erfordert eine zusätzliche Prüfung Ihres Unternehmens, beispielsweise anhand des Umsatzes und des Jahresabschlusses, und der Anbieter legt dann die Höhe des Kredits fest. Dadurch haben Sie weniger Einfluss auf die Limits der einzelnen Karten.
Passt zu:
- Dutzende Karteninhaber an Standorten oder in Projekten;
- Kassenbestand und Vorschüsse ersetzen;
- Mehrere Niederlassungen oder Unternehmenseinheiten.
Für ein Team aus 10 Karteninhabern zahlen Sie bei den meisten Plattformen etwa 140 bis 250 Euro pro Monat. Schauen Sie genau, was im Preis inbegriffen ist, denn oft ist das Ausgabenvolumen begrenzt und Anbindungen sind ein Zusatzfeature.
Erkundigen Sie sich auch, wie der Kundenservice organisiert ist und wen Sie erreichen können. Bei einigen Anbietern gibt es in den Niederlanden nur einen Verkäufer; nach der Vertragsunterzeichnung werden Sie an einen englischsprachigen Mitarbeiter weitergeleitet. Für weltweite Zahlungen oder den Einkauf per Bestellung wurden andere Plattformen entwickelt.
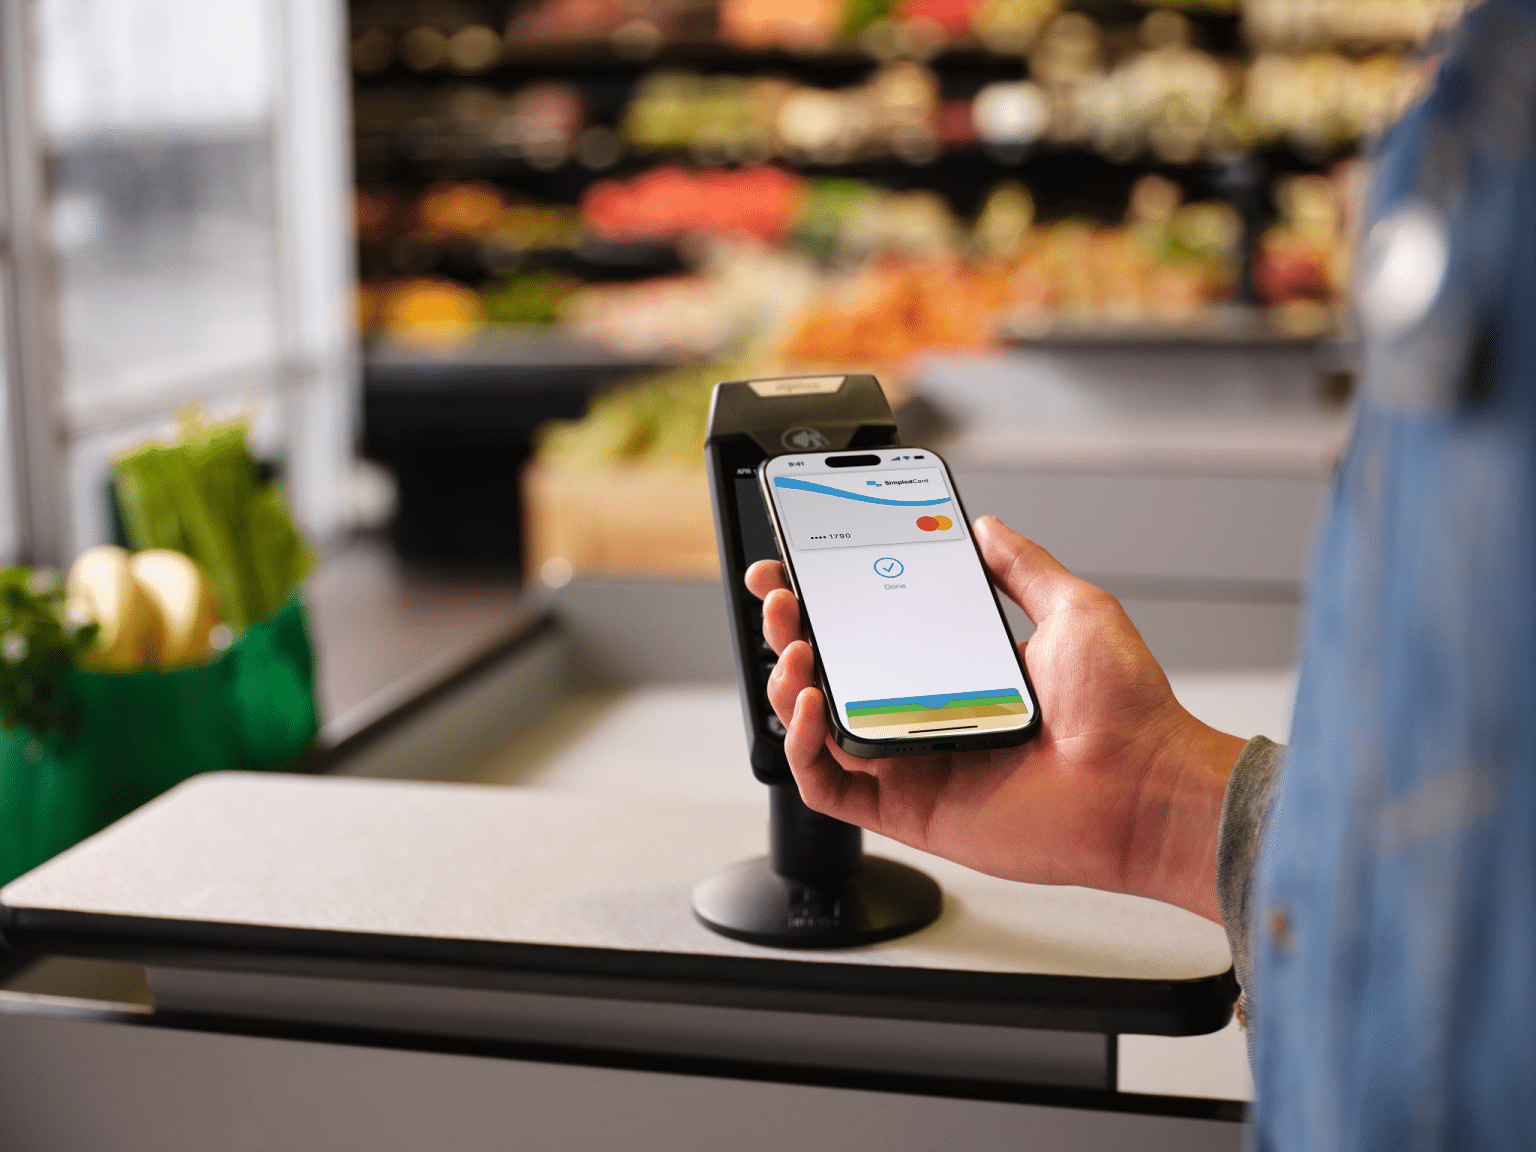
Karten, die dort funktionieren, wo Ihre Mitarbeiter bezahlen
Schauen Sie sich alle Orte an, an denen Ihre Mitarbeiter bezahlen können müssen.
- Vor Ort im Supermarkt, im Baumarkt und an der Tankstelle;
- Virtuell für Abonnements und Webshops;
- Über Apple Pay und Google Pay auf dem Smartphone;
- Online mit iDEAL.
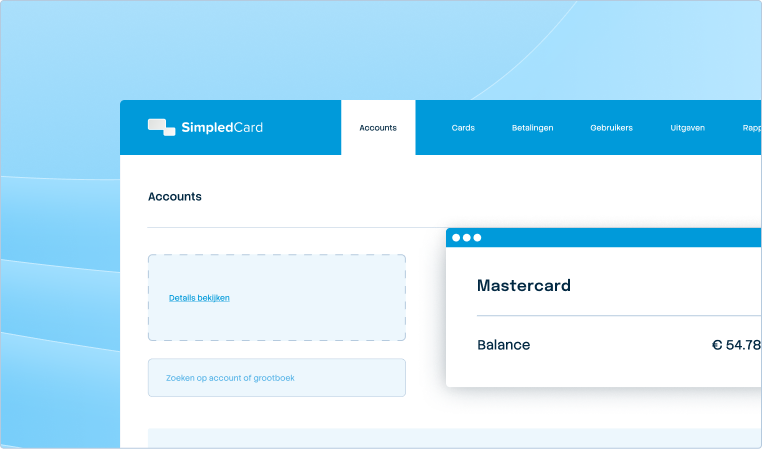
Erkundigen Sie sich bei jeder Plattform, welche Zahlungsmethoden sie unterstützt. Nicht jede Plattform unterstützt iDEAL. Mit einer SimpledCard-Karte können Sie physisch, virtuell sowie mit Apple Pay und Google Pay bezahlen, und das innerhalb derselben Limits.
Mit dem Premium-Paket können Sie auch mit Wero bezahlen, direkt von Ihrem Kartenguthaben über Ihr Geschäftskonto. Das von Adyen bereitgestellte Geschäftskonto fällt unter das niederländische Einlagensicherungssystem. So profitieren Sie von einer einzigartigen Kombination, die viele andere Anbieter nicht bieten können. SimpledCard erhebt keinen Aufschlag auf Fremdwährungen.
SimpledCard arbeitet mit den Systemen, die Sie bereits nutzen: Ihrer Buchhaltungssoftware, Ihrem ERP-System oder Ihrer Rechnungsbearbeitung. Jede Ausgabe wird codiert und mit Beleg dort erfasst, wo sie hingehört, ganz ohne manuelles Eingeben. Und Sie erreichen den deutschsprachigen Kundenservice in den Niederlanden telefonisch.
Adyen prüft Ihr Unternehmen, in der Regel innerhalb von zwei Werktagen, nachdem Ihre Unterlagen vollständig vorliegen. Danach können Sie innerhalb weniger Minuten eine Karte zuweisen. Wenn jemand das Unternehmen verlässt, übertragen Sie die Karte einfach auf einen Kollegen.
Die Karten nebeneinander, nach Art geordnet
Wir vergleichen die Karten selbst in drei kleinen Tabellen. Um welche Art von Karte handelt es sich, wie erhalten Mitarbeiter eine Karte, wer legt das Limit fest, steht ein Kredit dahinter und wo liegt Ihr Geld? Vergleichen Sie innerhalb einer Kategorie, denn wenn Sie verschiedene Kategorien miteinander vergleichen, vergleichen Sie Äpfel mit Birnen.
A. Kreditkarten der folgenden Banken: ICS, American Express, ING
| Anbieter | Kartenart | Karten für Mitarbeiter | Limit pro Karte | Was der Verlag verlangt |
|---|---|---|---|---|
| ICS Mastercard Business oder Corporate | Kreditkarte (Mastercard oder Visa), jeden Monat vollständiger Ausgleich | Pro Karte zu beantragen | ICS legt ein Unternehmenslimit fest; Sie verteilen dieses auf die einzelnen Karten | Jahresabschlüsse für zwei Geschäftsjahre; bei einer Laufzeit von weniger als zwei Jahren maximal 500 €; keine negativen BKR-Einträge bei den Beteiligten |
| American Express Business Gold | Charge Card, jeden Monat vollständiger Ausgleich | 4 zusätzliche Karten kostenlos, danach kostenpflichtig | American Express legt das Limit fest; keine Angabe zur Einstellung pro Karte | Prüfung Ihres Profils; American Express fragt die BKR ab |
| ING Businesscard | Kreditkarte (Mastercard), die jeden Monat von Ihrem Geschäftskonto abgebucht wird | Beantragen Sie dies in „Mein ING Geschäftskonto“ | ING legt ein Limit von maximal 50.000 € fest; Sie teilen diesen Betrag auf die einzelnen Karten auf, beginnend bei 500 €. | 3 Monate lang ein ING-Geschäftskonto; bei einer GmbH oder AG keine BKR-Prüfung |
B. Debitkarte zu Ihrem Geschäftskonto: Ihre eigene Bank, bunq, Qonto
| Anbieter | Kartenart | Karten für Mitarbeiter | Limit pro Karte | Kredit | Wo Ihr Geld liegt |
|---|---|---|---|---|---|
| Debitkarte Ihrer eigenen Bank | Debitkarte zum Konto, früher meist Maestro oder V PAY, heute zunehmend Debit Mastercard oder Visa Debit | Pro Konto, über Ihre Bank | Über Ihre Bank | Das ist je nach Bank unterschiedlich | Auf Ihrem Bankkonto, im Rahmen des Einlagensicherungssystems Ihrer Bank |
| bunq Business Pro oder Elite | Prepaid-Firmenkarten (Mastercard) | Pro bis zu 3, Elite bis zu 10 Firmenkarten; jeder Mitarbeiter benötigt ein eigenes bunq-Konto | Ja, eine monatliche Obergrenze pro Karte | Kein Kredit auf Firmenkarten | Auf einem Bankkonto bei bunq; der Euro-Guthabenbetrag ist durch das Einlagensicherungssystem bis zu 100.000 € abgesichert |
| Qonto-Teampläne | Debit-Mastercard | Essential 5, Business 10, Enterprise 30 physische Karten; 50 oder unbegrenzt viele virtuelle Karten | Ja, pro Monat, Woche, Tag oder Transaktion | Kein Kredit auf Teamkarten; eine Kreditkarte nur für den Geschäftsführer | Bei Qonto, einem unter französischer Aufsicht stehenden Zahlungsdienstleister (keine Bank), werden Kundengelder getrennt verwahrt, teils bei Partnerbanken, teils durch Bankgarantien abgesichert. |
C. Karten auf einer Ausgabenmanagement-Plattform: SimpledCard, Pleo, Moss, Payhawk
| Plattform | Kartenart | Karten für Mitarbeiter und Teams | Limit pro Karte | Eigenes Guthaben oder Kredit | Wo Ihr Guthaben liegt |
|---|---|---|---|---|---|
| SimpledCard | Prepaid-Kombikarte mit Mastercard- und Maestro-Profil sowie Debit Mastercard (physisch und virtuell), ausgestellt von Adyen | Karte pro Mitarbeiter, Standort oder Team für eine unbegrenzte Anzahl von Nutzern; eine Karte kann auf einen anderen Mitarbeiter übertragen werden, sodass Sie weiterhin sehen können, wer was ausgibt | Tages-, Wochen- oder Monatslimit pro Karte sowie ein Budget pro Team | Eigenes Guthaben. Adyen prüft Ihr Unternehmen; bei den Mitarbeitern wird keine Bonitätsprüfung durchgeführt | Auf einem Geschäftskonto, bereitgestellt von Adyen (europäische Banklizenz); Guthaben bis zu 100.000 € pro Unternehmen fallen unter das Einlagensicherungssystem, das von der De Nederlandsche Bank verwaltet wird. |
| Pleo | Prepaid-Mastercard, physisch und virtuell | Eine Karte pro Nutzer; das Teilen von Karten ist nicht erlaubt | Monatlich, pro Transaktion oder vorübergehend | Eigenkapital, mit einem Kreditrahmen je nach Plan nach Prüfung des Unternehmens, bis zu 100.000 €; in den Plänen für größere Organisationen bis zu 500.000 € | E-Geld bei Pleo Financial Services (unter dänischer Aufsicht), getrennt bei Partnerbanken |
| Moss | Mastercard-Debit- und Kreditkarten | Eine Karte pro Benutzer; keine gemeinsam genutzte Karte | Ja, pro Woche, Monat oder Jahr, zuzüglich eines Limits pro Transaktion | Eigenes Guthaben, mit Kredit nach Genehmigung | E-Geld bei der Moss GmbH (unter deutscher Aufsicht), getrennt auf separaten Konten bei einer Bank |
| Payhawk | Visa-Debitkarte; Visa-Kreditkarte nach Antragstellung | Karten pro Mitarbeiter und Teamkarten | Ja, pro Karte | Eigenkapital, mit einem Kreditrahmen von bis zu 500.000 € nach einer Bonitätsprüfung des Unternehmens, ohne persönliche Bürgschaft | E-Geld-Konto bei Payhawk Financial Services (litauische Aufsicht), getrennt von den Bankkonten, keine Einlagensicherung |
Der Stichtag ist der 30. September 2026, für Moss der 24. September 2026 und für die Spalte “Wo Ihr Geld liegt” der 16., 19. und 20. Oktober 2026. “Nicht angegeben” bedeutet, dass wir diese Information weder auf der Website noch in den AGB oder im Hilfe-Bereich des Anbieters finden konnten. Die Quellen sind unten aufgeführt.
Zu diesem Vergleich
SimpledCard hat diesen Vergleich erstellt und ist selbst darin aufgeführt. Alle Angaben zu anderen Anbietern stammen von der Website, den Geschäftsbedingungen oder dem Hilfe-Center des jeweiligen Anbieters, jeweils mit Angabe des Datums. Wir überprüfen die Tabellen vierteljährlich erneut.
Nutzen Sie eine Vergleichswebsite? Dann prüfen Sie, ob diese pro Anfrage eine Provision erhält und ob dort Tickets für eine ganze Gruppe oder nur Einzelkarten verglichen werden. Überprüfen Sie anschließend die Bedingungen auf der Website des Anbieters selbst.
Quellen, abgerufen am 30. September 2026 (Moss 24. September 2026; Bankkarten, Qonto-Ausgabenmanagement und Geschäftskonto 16. Oktober 2026; Kontostand 19. und 20. Oktober 2026)
- ICS: Geschäftskreditkarten vergleichen; außerdem das Antragsformular für die Mastercard Business, die Seiten für Existenzgründer, Jahreszahlen, Ausgabenlimit und die Extra Card für Unternehmen sowie die Geschäftsbedingungen der Mastercard Business (März 2023)
- American Express: Business-Gold-Karte; außerdem die Übersicht über die Jahresbeiträge für die Business Card (September 2024), den Vertrag für die Business Card (März 2023) und die Antragsvoraussetzungen für die Business Gold
- ING: Visitenkarte; außerdem die Seiten zu Zusatzkarten (Services), zur Geschäftskreditkarte und zum BKR sowie die Geschäftsbedingungen für die Businesscard (Juli 2019)
- Rabobank: Rabo BusinessCard; außerdem die Seite über die BKR-Registrierung bei der Unternehmensfinanzierung
- Niederländischer Zahlungsverband: Ersetzung von Maestro und V PAY durch Debit Mastercard und Visa Debit
- bunq: Business-Abonnements; außerdem die Kartenseite und der Hilfeartikel zu Firmenkarten für Mitarbeiter, die Seite zur Einlagensicherung sowie die Informationen der DNB zur Einlagensicherung für Unternehmen
- Qonto: Karten; außerdem die Preisseite, die Kreditkartenseite und die Seite zum Ausgabenmanagement sowie der Artikel im Hilfe-Center zum Schutz von Guthaben
- SimpledCard: Kreditkarte für Unternehmen; außerdem die Seiten „Zahlungskarten“, „Tarife“ und „Kundenservice“
- Pleo: Preise; außerdem die Preise für größere Organisationen und die häufig gestellten Fragen, die Seite zum Thema „Sicheres Ausgeben“ sowie den Rahmenvertrag für den EWR
- Moss: Übersicht über Moss-Karten; außerdem die häufig gestellten Fragen, die Seiten zu Prepaid- und virtuellen Karten sowie die Artikel zur E-Geld-Lizenz
- Payhawk: Preise und Tarife; außerdem den Hilfeartikel zum Thema Kredit, die Geschäftsbedingungen und die häufig gestellten Fragen zu Payhawk
- BKR: Geschäftskredit
Was unsere Kunden sagen
Die Abrechnungen erfolgen jetzt immer digital. Wir sind mit der Bearbeitung der Ausgaben auf Projektebene einen Tag später auf dem neuesten Stand. Das Reservoir an Vorschüssen und Quittungen ist dank der SimpledCard ausgetrocknet.
So wählen Sie die passende Firmenkarte aus
- 1. Zählen Sie, wer bezahlt
Notieren Sie, wie viele Personen selbst bezahlen können müssen und wo. Handelt es sich um einen oder mehrere Karteninhaber, reicht oft eine Kreditkarte der Bank aus. Wenn Dutzende von Personen an verschiedenen Orten bezahlen, wählen Sie Karten mit einem eigenen Limit pro Mitarbeiter oder Standort.
- 2. Legen Sie fest, woher das Geld kommt
Wenn Sie die Ausgaben um einen Monat aufschieben möchten, benötigen Sie einen Kredit von der Bank. Mit einem eigenen Guthaben legen Sie pro Karte selbst fest, wie viel jemand ausgeben darf. Der Aussteller bewertet dann Ihre Organisation und nicht jeden einzelnen Mitarbeiter.
- 3. Prüfen Sie, was nach der Zahlung zu tun ist
Reicht eine Abrechnung aus, genügt ein Kontoauszug. Wenn Sie bei jeder Zahlung einen Beleg, eine Genehmigung und eine Verbuchung unter der richtigen Kostenart wünschen, benötigen Sie ein Ausgabenmanagement. Bei Dutzenden von Karteninhabern nimmt dies den größten Teil Ihrer Verwaltungszeit in Anspruch.
- 4. Betrachten Sie das Gesamtbild
Rechnen Sie alles zusammen. Denken Sie dabei an die Karte oder das Abonnement, zusätzliche Karten, die Aufschläge bei Fremdwährungen, die Anbindung an die Buchhaltung und den Zeitaufwand für Ihre Verwaltung.
Fordern Sie ein Preisangebot für Ihre Anzahl an Kartenhaltern an und lesen Sie im Leitfaden, wie die Preismodelle funktionieren. Wenn du dir unsicher bist, vereinbare einen Termin für eine Demo. Sollte eine andere Karte besser passen, sagen wir dir das auch.
Starten Sie noch heute mit SimpledCard
In einer Demo zeigen wir Ihnen, wie Karten nach Mitarbeiter, Standort oder Team mit Ihrer Buchhaltungssoftware funktionieren. Sollte eine andere Karte aus diesem Vergleich besser passen, werden wir Ihnen das ebenfalls mitteilen.
Häufig gestellte Fragen
- Welche Firmenkarte passt zu uns?
Das hängt davon ab, wer bezahlt, woher das Geld kommt und was nach der Zahlung geschehen soll. Für eine Person, die im Nachhinein bezahlt, reicht eine Kreditkarte der Bank aus, für ein kleines Team oft eine Bankkarte zum Konto. Dutzende Mitarbeiter, bei denen jede Zahlung mit Beleg, Genehmigung und Verbuchung erfolgt, benötigen Karten auf einer Ausgabenmanagement-Plattform.
- Ist eine Kreditkarte der Bank die beste Wahl für einen Geschäftsführer, der viel unterwegs ist?
Ja, wenn ein Geschäftsführer verreist und sonst niemand die Kosten übernimmt. Eine Kreditkarte der Bank gewährt dann einen Zahlungsaufschub von einem Monat sowie eine Kaution für Hotel und Mietwagen, und man muss nur einen Antrag stellen. Bei den meisten handelt es sich um Charge Cards, d. h., man zahlt die Ausgaben des Monats in einer Summe zurück.
- Können 30 Mitarbeiter eine Karte erhalten, ohne dass für jede Karte ein Antrag gestellt werden muss?
Auf einer Ausgabenmanagement-Plattform hingegen schon. Der Aussteller bewertet Ihr Unternehmen und nicht jeden einzelnen Mitarbeiter, und anschließend können Sie innerhalb weniger Minuten eine Karte zuweisen. Bei SimpledCard übernimmt Adyen diese Bewertung, und die Mitarbeiter durchlaufen keine Bonitätsprüfung, während bei einer Bank jede Karte einen Antrag erfordert.
- Welche Prepaid-Zahlungskarten nutzen mittelständische Unternehmen?
Mittelgroße Unternehmen mit Dutzenden von Karteninhabern entscheiden sich häufig für Prepaid- oder Debitkarten mit eigenem Guthaben auf einer Ausgabenmanagement-Plattform. Jede Karte erhält ein eigenes Limit, und die Belegbuchung, die Genehmigung und die Verbuchung erfolgen unmittelbar. In Deutschland arbeiten unter anderem Pleo, Moss, Payhawk, Spendesk und SimpledCard auf diese Weise.
- Warum ist eine Karte pro Standort riskant?
Wer die Karte eines Standorts in der Hand hält, hat Zugriff auf das gesamte Budget dieses Standorts, auch wenn es nur darum geht, das Mittagessen für eine Teambesprechung zu bezahlen. Jedes zusätzliche Konto und jede zusätzliche Karte beantragen Sie separat bei der Bank. Mit Karten auf einer Ausgabenmanagement-Plattform geben Sie jedem Mitarbeiter eine eigene Karte mit einem eigenen Limit.
- Wird eine Firmenkreditkarte bei der BKR registriert?
Nur wenn der Kreditbetrag über 1.000 € liegt und Sie persönlich dafür haften. Bei einem Einzelunternehmen, einer offenen Handelsgesellschaft (VOF) oder einer Personengesellschaft ist dies automatisch der Fall, bei einer GmbH (BV) nur, wenn Sie bürgen oder mitunterzeichnen. Die ING führt bei einer GmbH (BV) oder einer Aktiengesellschaft (NV) keine BKR-Prüfung in den Niederlanden durch, und laut Rabobank erfasst die BKR keine Kreditkarte, die Sie jeden Monat vollständig ausgleichen.
- Ist die SimpledCard-Karte eine Kreditkarte?
Nein. SimpledCard ist eine Ausgabenmanagement-Plattform mit Prepaid-Karten, die von Adyen ausgegeben werden, und Sie verteilen Ihr eigenes Guthaben auf Karten mit einem jeweiligen Limit pro Karte. Mitarbeiter fügen den Beleg in der App hinzu, ein Budgetverantwortlicher genehmigt ihn, und über die Anbindung an Ihre Buchhaltung wird die Ausgabe codiert in Ihre Buchhaltung übernommen.
- Welche Karte wird in Geschäften und Supermärkten am häufigsten akzeptiert?
Bankkarten wie Maestro und V PAY funktionieren seit jeher in fast jedem niederländischen Geschäft und Supermarkt. Die Banken ersetzen sie nun schrittweise durch Debit Mastercard und Visa Debit, die auch online funktionieren. Eine Kombikarte mit Maestro-Profil lässt sich an denselben Terminals wie die Bankkarte verwenden.